
Обзор рынка упаковки
Мировой рынок упаковки
Упаковочная индустрия — один из наиболее крупных, диверсифицированных и конкурентных секторов мировой экономики, развивающийся быстро и стабильно. Вместе с тем, она сильно зависит от цен на материалы и оборудование, от уровня спроса со стороны производителей — основных заказчиков тары и упаковки.
Национальные и международные экологические нормы, заставляющие использовать при производстве перерабатываемые материалы, требуют новых технологических и маркетинговых решений в упаковочной индустрии, приводят к усилению конкуренции, заставляют производителей идти по пути консолидации, добиваясь снижения затрат.
Экспертные оценки объема мирового рынка упаковочной продукции и оборудования сильно различаются. По данным Pira International, в 2004 г. совокупный оборот в отрасли превысил $410 млрд., в том числе по упаковочной продукции — $386 млрд. и по оборудованию — $25 млрд. При этом рынок вырос на 4% по сравнению с 2003 г. и на 14% от уровня 1999 г. Согласно отчету Credit Suisse First Boston, мировой рынок упаковки оценивается в $440 млрд.
Основными региональными рынками являются Северная Америка (на США приходится около 30% мирового потребления), Западная Европа и Азия (при этом Япония потребляет 50% азиатской продукции).
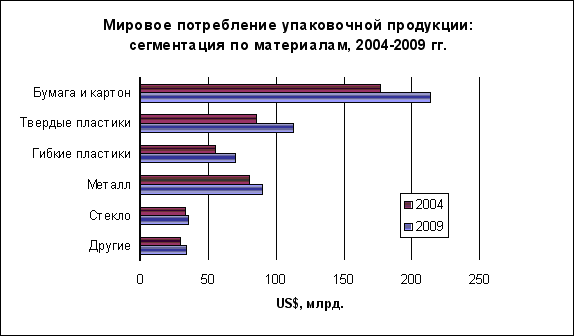
В производстве упаковки используются бумажно-картонные материалы (39%), твердые пластики (19%), алюминий и сталь (17%) и гибкие пластики (12%).
Диаграмма 1.
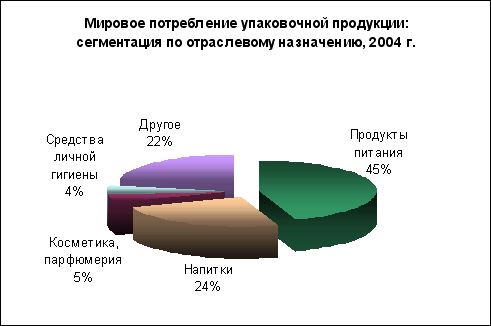
Упаковочная продукция промышленного назначения занимает 30% рынка, а 70% упаковки приходится на потребительские товары, в первую очередь на продукты питания напитки (Credit Suisse First Boston).
Диаграмма 2.
Прогнозы развития рынка
По прогнозам Pira International, мировой рынок упаковочной продукции будет ежегодно расти на 4,2% и достигнет к 2009 г. $556 млрд. Наибольший рост придется на Азию, Восточную Европу и Латинскую Америку. В Индии и Китае рынок будет ежегодно расти соответственно на 14,2% и 8,2% и достигнет в 2009 г. $13 и $51 млрд. В Восточной Европе наибольший рост ожидается в Польше — 11% ежегодно, до $6 млрд. в 2009 г., а крупнейшим рынком этого региона останется Россия, где объем продаж в 2009 г. составит $18,5 млрд.
Самым крупным рынком конечных потребителей является пищевая промышленность — рост 4,6% ежегодно, до $227 млрд. в 2009 г. Однако, наиболее быстро будет расти сектор упаковки для средств личного ухода — 7,1% ежегодно.
Общая характеристика российского рынка упаковки
Рынок упаковки является одним из наиболее быстро растущих сегментов экономики РФ. По данным Росстата, с 1999 по 2003 гг. рост составил 53 % (ежегодный прирост свыше 10%), что намного выше темпов роста мирового рынка (4-5% в год). Отдельные сегменты (например, картон и гибкая упаковка) растут еще быстрее — на 15-20% в год. На рынке появляются новые виды упаковки и новые материалы. По данным НА "Союзупак", емкость рынка упаковки РФ составляет $7-8 млрд., по данным ИК "Финам" — $5,8 млрд. На каждого россиянина в 2004 г. пришлось 40-50 кг упаковочных материалов (на каждого американца — 230 кг). По прогнозам специалистов, процесс насыщения рынка упаковочными материалами продолжится до 2007-2010 гг.; после чего развернется острая конкурентная борьба.
Высокие темпы роста рынка привлекают инвестиции: о планах выхода на российский рынок упаковки объявляют ведущие мировые производители. Канадская Alcan объявила об инвестировании $55 млн. в два новых завода по производству алюминиевой упаковки в России; крупнейший шведский производитель упаковки Tetra Pak инвестирует $100 млн. в строительство в России третьего завода. Рост рынка упаковки определяется ростом обслуживаемых отраслей. Быстрый подъем потребительского рынка (20% в год) увеличил спрос на упаковку как со стороны как производителей и логистов, так и розничных сетей. Меняется потребительская культура и отраслевые стандарты: сейчас даже на рынках покупателю предложат упаковку-"пакет", а для розничных сетей упаковка стала частью имиджа, рекламы и стандарта обслуживания.
Как и во всем мире, основную долю занимает сегмент пищевой упаковки, доля которого составляет 70-75%: снижается количество развесных изделий, растет доля крупных продуктовых сетей, повышается спрос на новые виды упаковки длительного хранения. Немного ниже спрос на упаковку для бытовой химии, парфюмерии и косметики, табачного производства.
Импорт упаковки сокращается, меняется его структура — этому способствует развитие российского производства упаковки. В то же время, вслед за иностранными производителями разнообразной продукции, в Россию приходят и производители упаковки, традиционно обслуживающие их в других странах.
Основные сегменты рынка упаковки
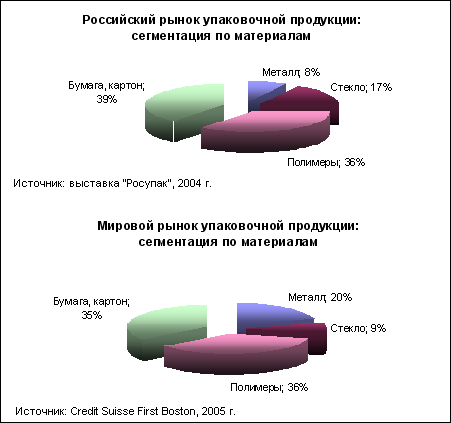
Современное производство упаковочных материалов и изделий в РФ состоит из четырех основных сегментов: упаковка из металла, стекла, полимеров, бумаги и картона.
Диаграмма 3.
Картонная упаковка
В России картон остается наиболее распространенным упаковочным материалом. Рост производства в этом секторе опережает рост отрасли в целом, но российские показатели пока далеки от европейских: на одного россиянина в год приходится порядка 13 кг картонной и бумажной упаковки, тот же показатель в странах Восточной Европы составляет 30-40 кг, в Германии — 90 кг.
Картонная упаковка лидирует по количеству выпускающих ее предприятий. В РФ ее выпускают и международные, и российские компании. Емкость рынка бумажной и картонной упаковки — $2,3-2,9 млрд.
Диаграмма 4.
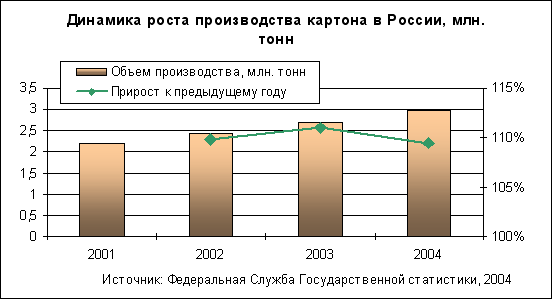
Активно растет сегмент гофрокартона, используемого для транспортировки. По прогнозам, с 2001 по 2005 гг. производство гофрокартона вырастет на 84%. 65% спроса на него обеспечивает пищевая промышленность, далее — алкогольная и табачная промышленность, производство синтетических моющих средств.
В 2003 г. доля экспорта гофрокартона составила 2,75% от общего объема его производства. Львиная доля экспортных поставок ориентирована на рыбную промышленность.
Потребность в продукции из гофрокартона удовлетворяется в основном за счет внутреннего производства. Импорт составляет 8,5-10% объема потребления; до 50% импорта приходится на Беларусь.
Основа импорта упаковки из картона — высококачественные мелованные картоны. Оборудование отечественных фирм не обеспечивает надлежащего качества их производства. По оценкам экспертов, спрос на мелованный картон растет на 20% в год. Заметную долю производимого в России картона из чистой целлюлозы поставляют на экспорт, увеличившийся за последние 4 года с 430 до 950 тыс. т в год.
В 2003 г. Россия импортировала 200-210 тыс. т картона (в 2002 г. — 150-160 тыс. т) для изготовления потребительской упаковки, при том что на долю упаковочного картона приходится более 80 % объема производства картона в России.
На гофрированный картон приходится около 70% объема производства упаковочного картона. В этом секторе у нас самые надежные позиции: более 95% потребляемого рынком картона производится в России.
Полимерная упаковка: пластик (твердые формы полимерной и пластмассовой продукции) и пленки (мягкие формы полимерных и аналогичных материалов).
Сегмент полимерной/пластиковой упаковки оценивается в $2,1-2,7 млрд. и состоит из секторов жесткой пластиковой тары, блистер-упаковки, полиэтиленовых пакетов, гибкой пленки. Самый динамичный сектор — гибкая тара (к ней относятся вакуумная упаковка и пакеты для сока/молока/вина).
Пластиковая упаковка изготавливается из материалов, основой для производства которых служит нефть. С ростом цен на нефть растет и стоимость полимерного сырья. За последние 2 года цены поднялись на 30%, причем импортное сырье на 30% дороже отечественного. К дополнительному росту цен привело закрытие на профилактику одного из ведущих производителей полимеров — завода "Казаньоргсинтез".
Сегодня для производства конкурентоспособной гибкой упаковки необходимо закупать сырье за рубежом, при этом таможенная пошлина составляет 15%. Если же купить готовую упаковку, пошлина составит лишь 5%. В ближайшее время пошлины на ввоз сырья, возможно, будут снижены.
Жесткая пластиковая потребительская тара
К этому сектору относится упаковка из пластиков и пластмасс. В России потребление этих видов упаковок растет, пластиковая упаковка легче картонной и почти в два раза дешевле. По прогнозам, потребление жесткой полимерной упаковки будет расти на 4% в год.
Одно из наиболее перспективных направлений развития рынка тары и упаковки — выдувная пластиковая тара, в том числе изделия из полиэтилентерефталата (ПЭТ). На отечественном рынке ПЭТ-упаковка прочно закрепилась в ассортименте производителей пива, минеральной воды, газированных напитков.
По данным ACNielsen, в физическом объеме розничных продаж продукты в ПЭТ-упаковке занимали в 2003 г. 42%; их доля по сравнению с 2002 г. увеличилась на 2,3%. Общий объем российского рынка ПЭТ-бутылок оценивается на уровне 6-6,5 млрд. шт. в год. При этом 70% продукции приходится на безалкогольные напитки, 15% — на растительные масла, 10% — на пиво.
Оставшуюся часть занимает бытовая химия и косметика. В денежном объеме продаж продукция в ПЭТ-упаковке в 2003 г. составила 29%.
Конкуренцию жесткой ПЭТ-упаковке составляет БОПС-упаковка.
По экспертным оценкам, рынок БОПС-упаковки растет на 30-40% в год; его объем в 2004 г. достиг 14,7 тыс. т или $20-25 млн. Емкость российского рынка БОПС-ленты составляет $150 млн. в год. 40% реализуемой продукции приходится на Москву и Московскую область, при этом темпы роста потребления в регионах выше, чем в Москве.
Из БОПС изготовляются прозрачные коробки для пищевых продуктов. Этот материал экологичнее, чем ПВХ и ПЭТ; проще и дешевле в переработке. Основные потребители упаковки из БОПС — сетевые супермаркеты.
Упаковка из пленочных материалов
В настоящее время в пленки упаковывается более 80% товаров. Для упаковки товаров чаще всего выбираются пленки из полипропилена — 29%, и полиэтилена — 18%, а также пористые многослойные пленки — 21%. Доля полистирольных пленок и однослойных непористых пленок снижается: "новые" пленки обладают лучшими потребительскими качествами, а их производство обходится дешевле. В ближайшие годы прогнозируется увеличение доли "сложных" пленок на рынке гибкой полимерной упаковки.
Таблица 1. Объем производства различных типов упаковок из пленки
| Тип пленки | Объем производства, т/год |
| Пищевые | 34 тыс. |
| Для замороженных продуктов | 13 тыс. |
| Для молочных продуктов | 15 тыс. |
| Вакуумная упаковка | 6 тыс. |
| Непищевые | 50 тыс. |
| Термоусадочная | 40 тыс. |
| Стретч-пленка | 10 тыс. |
| ИТОГО | 84 тыс. |
Объем производства гибких полимерных упаковочных материалов в 2003 г. составил не менее 170 тыс. т; импорт — 60-70 тыс. т. Темпы роста рынка гибкой упаковки приближаются по некоторым видам к 12-15 % в год. В частности, это касается рынка стретч-пленок для машинной упаковки и некоторых видов ламинатов для пищевой промышленности.
Металлическая упаковка: (фольга, алюминиевая баночная упаковка, алюминиевые поддоны, жестяная упаковка)
Емкость сегмента — $450-550 млн., что составляет 8% рынка упаковки.
Сегмент упаковки из фольги все более сдает свои позиции. Фольгу используют для упаковки скоропортящихся продуктов, кофе, пряностей, супов, чая, детского питания, творога, сырков и пр., для сигарет и т.д. — благодаря непроницаемости и непрозрачности фольга сохраняет ароматы и защищает от солнечных лучей и кислорода. Однако фольгу теснят более дешевые виды упаковки.
Уровень потребления алюминиевых банок в России низок — порядка 7 шт. на человека в год (в странах ЕС — свыше 100 шт.).
В связи с бурным развитием пивной индустрии с 2001 по 2004 гг. производство алюминиевых банок выросло вдвое. Российский рынок алюминиевых банок оценивается в 2,5-3 млрд. шт. в год. До недавних пор более 1 млрд. в год импортировалось из Польши и других стран. В 2001 г. российские компании добились введения, а в 2002 г. — повышения импортных пошлин, что сделало импорт банок нерентабельным.
По оценке экспертов, перспективен также сегмент производства алюминиевых поддонов для пищевых продуктов, практически отсутствующий в РФ. Заняв эту нишу, можно рассчитывать на крупные заказы от авиакомпаний, использующих поддоны для упаковки бортового питания.
Прогнозируемый на ближайшие 3 года ежегодный прирост консервной промышленности в 13,6% приведет к росту рынка белой жести на 10,5%.
Стеклянная упаковка
Емкость сегмента — $1,2-1,5 млрд. Рост спроса на стеклянную тару вызван ростом пивного рынка, на долю которого приходится около 60% стеклотары. Доля ликероводочных изделий составляет около 22%, оставшаяся часть приходится на безалкогольные напитки.
Западные производители занимают 15% рынка стеклотары, доля импортируемого стекла — 2,4%. Дефицит бутылок восполняется за счет оборотной тары. Если в США, Германии, Чехии на повторно используемую стеклотару приходится не более 15%, в Польше — 5%, то в России 70% пива разливается в бутылки, бывшие в употреблении. Но эти объемы снижаются, что приводит к росту импорта. Основные импортеры стеклотары в Россию — Украина (28%), Польша (27%), Финляндия (15%).
Игроки рынка упаковки
Лидеры мирового рынка упаковки
Мировая упаковочная индустрия высоко фрагментирована, в ней действуют порядка 100 тыс. компаний с 5 млн. работников. 100 крупнейших компаний дают не более 45% оборота отрасли, на 20 ведущих компаний приходится 25%.
У четверти компаний, входящих в сотню лидеров, производство упаковки является частью бизнеса; они также производят сырье для упаковки, получая тем самым более высокую добавленную стоимость. Это представители лесной и целлюлозно-бумажной промышленности International Paper Company, Weyerhaeuser Company, Georgia-Pacific Corporation и др.; производители алюминия и алюминиевой продукции — Alcan и Alcoa; производители стекла и стройматериалов, крупнейший среди которых — Compagnie de Saint-Gobain.
Другую группу образуют компании, производящие как упаковку, так и оборудование для ее производства. Это Tetra Pak Group, входящая в холдинг Tetra Laval, Toyo Seikan, Kloeckner, SIG Holding и др.
Из потребителей упаковочной продукции ее производство в значительных объемах ведет лишь американский пивной гигант Anheuser-Busch, — не только крупнейший производитель алюминиевых банок, но и самый крупный в мире их переработчик. Серьезными активами в упаковочной индустрии обладают полиграфические компании — например, Toppan Printing, M-real, Bemis.
В упаковочной индустрии насчитывается более 50 компаний с объемом продаж свыше $1 млрд., 60% из них — американские фирмы.
Консолидация отрасли
Обостряющаяся в отрасли конкуренция, стремление к минимизации издержек, другие факторы делают консолидацию активов ключевым условием успеха. Процесс слияний и поглощений в отрасли ускорился во второй половине 90-х гг. В этот период было совершено более 2000 инвестиционных сделок. Согласно исследованию Piper Jaffray&Co., пик слияний и поглощений пришелся на 2000 г., когда было объявлено о 449 сделках на общую сумму $55,5 млрд. Общий объем сделок по слиянию и поглощению составил $13,7 млрд. в 2002 г., $14,3 млрд. в 2003 г. и $17,8 млрд. в 2004 г. Основным объектом слияний и поглощений были активы в секторах бумажно-картонной и пластиковой упаковки.
Основные игроки российского рынка упаковки
Производством упаковки в РФ занимаются около 3 тыс. предприятий, которые можно разделить на 3 группы:
1. Предприятия, входящие в крупные производственные холдинги и работающие на собственном сырье — например, ГК "Титан", "Илим Палп", "Гамма-Синтез".
2. Крупные производители упаковки, не имеющие собственных мощностей по производству сырья — отечественные предприятия (ЗАО "Готэк", ПЭФ "Союз", ПО "Гофра" и пр.), или филиалы крупных иностранных компаний (Stora Enso Packaging, Tetra Pak).
3. Малые и средние предприятия, выпускающие упаковку из закупаемого сырья.
Производители упаковки из картона и бумаги
По данным ГК "Готэк", производством гофропродукции в РФ занимаются около 150 фабрик. Крупнейшие производители картона — Архангельский ЦБК — около 20 % рынка, Котласский ЦБК (входит в группу Илим Палп) — около 11 %, Санкт-Петербургский КПК (контрольный пакет принадлежит Илим Палп) — примерно 8 %, Братский ЦКК (входит в состав Илим Палп) — 8 %, ОАО "Монди Бизнес Пейпа Сыктывкарский ЛПК" — 8,5 % (в последнее время увеличил свою долю на рынке).
Конкуренция на рынке обостряется — в ближайшее время могут появиться новые сильные игроки. Недавно корпорация "Илим Палп" заявила о планах вложить около $100 млн. в открытие 5 предприятий по производству гофроупаковки. "Илим Палп" работает на собственном сырье и планирует строить предприятия вблизи основных потребителей продукции. На предприятиях "Илим Палп" выпускается 85% коробочного картона от объема, производимого в России.
Производители гибкой упаковки
Крупнейший производитель — австралийская компания Amcor Flexibles (13% российского рынка). Объем мировых продаж Amcor в 2004 г. составил $1,7 млрд., на долю РФ пришлось около $120 млн. Amcor Flexibles пока не имеет в России собственного производства.
В 2004 г. компания "Мультифлекс" была второй по обороту. По данным журнала "Вести", в 2004 г. она произвела примерно 7,8 тыс. т гибкой упаковки при обороте $40 млн. В 2000 г. "Мультифлекс" обрел портфельного инвестора — ЕБРР купил часть акций компании; деньги были инвестированы в модернизацию и развитие.
Третий по оборотам игрок рынка гибкой упаковки — старейшая с.-петербургская компания "Полиграфоформление Флексо". Компания быстро наращивала объемы производства: с 2 тыс. т упаковки в 2002 г. до 4 тыс .т в 2004-м. Она первой вышла на рынок производства композитных материалов для конфет и сегодня контролирует на нем около 80%.
Конкуренция в сегменте будет усиливаться в связи с развитием в РФ производств крупных международных компаний. Помимо Amcor Flexibles, в России собираются развивать бизнес такие крупные игроки как "Алкан" (строит 2 завода) и "Констанция Тайк" (купила предприятие в Тимашевске).
Жесткая пластиковая упаковка
Сектор характеризуется низкой концентрацией: продукцию выпускают более 3 тыс. предприятий из разных отраслей. Многие компании производят пластиковую тару для собственных нужд.
На рынке жесткой пластиковой упаковки меняется структура потребителей. Это связано с созданием холдингов в кондитерской промышленности. Вместо сотен предприятий возникло небольшое количество крупных объединений с централизованным снабжением. Хотя объем рынка не изменился, количество потребителей сократилось. Между фирмами, выпускающими жесткую пластиковую упаковку, началась борьба за клиента. Сегодня фирмы предлагают сходную продукцию по фактически одинаковым ценам.
В 2004 г., в результате консолидации отрасли напитков и пива, на рынке ПЭТ-упаковки также началась консолидация: крупным производителям напитков потребовались такие же крупные поставщики упаковки, с развитым сервисом и гарантированным качеством продукции.
Первым этапом консолидации отрасли ПЭТ-упаковки стало слияние в 2004 г. "ГК Ретал" и российских заводов литовской "Nemuno Banga". Новая компания получила название "НБ-Ретал". Позже в ее состав вошли "Итера-ПЭТ" и "Мастер Групп". К 2005 г. компания "НБ-Ретал" стала крупнейшей на своем рынке: 9 заводов в ключевых регионах России с общей производственной мощностью 4.5 млрд. Бутылок (30% рынка).
Компания "Комус-упаковка" заключила с французской DMT договор на поставку оборудования для производства БОПС-ленты мощностью 15 тыс. тонн. В "Комусе" рассчитывают, что с 2006 г., когда будет построен завод по производству сырья, компания займет большую долю рынка упаковки из БОПС-пленки.
Производители упаковки из металла
В России есть 2 крупнейших производителя банок из алюминия: "Ростар" (дочерняя структура "Русского алюминия") и "Рексам" (компания английского концерна Rexam Beverage Can). Завод компании Ростар в Дмитрове производит 1,3 млрд. банок в год; второй, во Всеволожске, рассчитан на выпуск 1,7 млрд. банок. Мощность завода Рексам в Наро-Фоминске оценивается в 1,7 млрд. банок в год.
В конце 2005 г. продолжаются переговоры о продаже "Ростара" американской Ball Corp. Если сделка состоится, американцы получат около 50% российского рынка алюминиевой тары.
Единственным предприятием РФ, производящим белую жесть на экспорт, является Магнитогорский металлургический комбинат, имеющий более 99% в общем объеме экспорта.
Производство упаковки из стекла
70 отечественных предприятий, производящих стеклянные бутылки, имеют долю рынка 40%. На стеклобутылки объемом 0,5 литра приходится 41% общей выработки, эксклюзивные стеклобутылки 0,25 литра — 18%, обычные стеклобутылки 0,25 литра — 13%, эксклюзивные стеклобутылки 0,5 литра — 7%, оставшийся 21% составляют другие виды стеклотары.
Производство бутылок растет и за счет собственного производства ликеро-водочных предприятий. Собственным производством обзавелась питерская "Веда", два завода в Подмосковье есть у группы "ОСТ", строить свой завод планирует новосибирский "Винап".
Диаграмма 5.
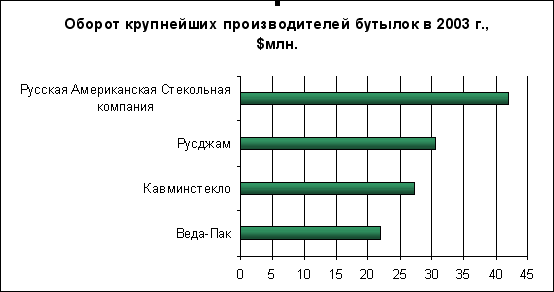
Крупнейшие игроки — предприятия с иностранным капиталом РАСКО и "Русджам". В отрасли нет выраженного лидера: практически каждый регион имеет маленький завод, производящий 20-30 млн. бутылок в год и обеспечивающий потребности области.
Сравнительная эффективность предприятий
Таблица 2. Сравнительная эффективность предприятий отрасли на основе показателя TP-Index1
| Компания | Специализация | Оборот, USD | Штат компании | TP-index | Страна | Источник |
| Для сравнения: среднее значение TP-index по результатам рейтинга Топ-500 издательства Fortune (2003 г.) — $ 703 964,5 /чел. | ||||||
| Tetra Pak | Картон, пищевая упаковка, упаковочное оборудование | 9 474 | 20905 | 453 192 | Швеция | Cайт К |
| Amcor Limited | Картон, алюминий, сталь, пластик | 8 429 | 29063 | 290 025 | Австралия | Hoovers |
| Crown Holdings | Упаковка, пластик | 7 200 | 27600 | 260 870 | США | Сайт К |
| Smurfit-Stone Container Corporation | Упаковка, картон | 8 291 | 35300 | 234 873 | США | Hoovers |
| Lead Technology Ltd. | Упаковочные машины | 4 | 18 | 222 222 | Израиль | tbc-world.com |
| EMIRATES TECHNOPACK L.L.C. | Вакуумная упаковка | 35 | 180 | 194 444 | Арабские Эмираты | tbc-world.com |
| Ecopack d.o.o. | Пищевая упаковка, пластик | 2 | 13 | 153 846 | Словения | tbc-world.com |
| RPC Containers Ltd (RPC Group) | Пищевая упаковка, пластик | 811,7 | 6500 | 124 874 | Англия | tbc-world.com |
| Queens Cosmetic Packaging Co.,Ltd | Пластик, упаковка для косметики | 10 | 85 | 117 647 | Китай | tbc-world.com |
| Веда-Пак | Стекло, бутылки | 54 | 850 | 63 530 | Россия | Данные компании |
| Титан | Бумага, картон, гофротара | 290 | 6900 | 42 029 | Россия | Форбс200 |
| Xiamen Good Imp&Exp Co., Ltd | Пластик, вакуумная упраковка | 1 | 25 | 40 000 | Китай | tbc-world.com |
| Tangent Plast | Пластик, парфюмерные флаконы | 0,1 | 3 | 33 333 | Индия | tbc-world.com |
| Илим Палп | 1 300 | 44650 | 29 115 | Россия | Форбс200 | |
| Dongcai Printing Packing Co., Ltd | Бумага, картон, подарочная упаковка | 15 | 600 | 25 000 | Китай | tbc-world.com |
| Shenzhen Yat Yen Yeung Technology Co., Ltd. | Упаковочная лента | 25 | 1200 | 20 833 | Китай | tbc-world.com |
| V-PACK COMPANY LIMITED | Пищевая упаковка, пластик | 4 | 250 | 16 000 | Вьетнам | tbc-world.com |
| Lian Fu Paper Co., Ltd. | Пищевой и непищевой пластик | 0,5 | 40 | 12 500 | Китай | tbc-world.com |
| Wenzhou Hesheng Hardware Plastics Factory | Упаковочное оборудование | 300000 | 110 | 2 727 | Китай | tbc-world.com |
| Для сравнения: среднее значение TP-index по результатам рейтинга Топ-200 частных компаний России журнала Форбс (2004 г.) — $ 214 944,4 /чел. | ||||||
По показателям TP-index, отрасль выглядит как "устойчивый середняк", воспроизводя значения большинства компаний реальной экономики. Как и прочие "производственные" направления бизнеса, компании упаковочной отрасли заметно отстают от медианы рейтинга Fortune-500, вершинные значения которого сформированы финансовыми и страховыми институтами.
Лидер отрасли по показателю TP-index — шведский Tetra Pak, пионер в разработке уникальных упаковочных технологий. Вслед за ним — Amcor Limited. За ними идет группа компаний, специализированная на производстве вошедшей в моду пластиковой пищевой упаковки.
Российские производители упаковки не слишком стремятся к открытости данных о своем бизнесе. Из тех фирм, информация о которых доступна, первое место занимает Веда-Пак. На втором месте ГК Титан, на порядок уступающая в эффективности Tetra Pak. Результаты Титана вдвое превосходят показатели Илим Палп.
Традиционное окружение российских фирм по результатам TP-index — компании из Китая и других стран Юго-восточной Азии. К чести российских производителей следует отметить, что даже Веда-Пак почти на порядок превосходит аутсайдеров списка из числа китайских упаковщиков.
1 TP-index (Turnover-to-Personnel index) — показывает отношение оборота предприятия за год к среднесписочному количеству сотрудников. TP-index является одним из самых простых и надежных способов сравнительной оценки эффективности работы предприятий.
Материалы:
Отзывы
СледующийХочу отметить высокий профессионализм консультантов Консалтинг-Центра «ШАГ» и надеюсь на дальнейшее успешное сотрудничество. Читать целиком →
Начальник Управления привлечения и развития персонала АО СУЭК А.Представительство коммандитного товарищества «Доктор Вильмар Швабе Гмбх &Ко.КГ» выражает благодарность Владимиру Хомутову, партнеру Консалтинг-Центра «ШАГ» за проведенный тренинг «Финансы для нефинансовых менеджеров». Читать целиком →
Глава представительстваЯ могу смело сказать, что на сегодняшний день идеальным помощником для перестройки взглядов и подходов существующего менеджмента компании в правильное русло выступает Консалтинг-Центр «ШАГ». Читать целиком →
Генеральный ДиректорРуководство ООО «Центр-Процессинг» обратилось в Консалтинг- Центр «ШАГ» в тот момент, когда нам понадобилась внешняя оценка управленческого и профессионального потенциала наших сотрудников. В соответствии с нашим запросом консультанты КЦ «ШАГ» провели ассессмент топ-менеджеров компании и подготовили персональные резюме. Читать целиком →
Генеральный директорМы довольные Компанией ШАГ и рекомендуем рассмотреть их для сотрудничества. Если ко мне обратятся представители среднего и крупного бизнеса, я рекомендую сотрудничество с Компанией ШАГ. Читать целиком →
Генеральный директорОпираясь на позитивный опыт, полученный в ходе проведения вышеупомянутого маркетингового исследования, Банк «Петрокоммерц» рекомендует Консалтинг-Центр «ШАГ» в качестве компании, способной провести сложные многоуровневые исследования рынка, подготовить аналитический материал, необходимый в условиях объективного дефицита рыночной информации. Читать целиком →
Первый Вице-Президент ОАО Банк «Петрокоммерц»Мы рекомендуем Консалтинг-центр "ШАГ" как профессиональную команду консультантов по управлению. Читать целиком →
Генеральный директорМы рекомендуем Консалтинг-Центр «ШАГ» как профессиональную команду специалистов по управлению бизнесом, качественно и в срок решающую поставленные перед ней задачи. Читать целиком →
Вице-Президент-начальник Департамента регионального бизнесаОпираясь на позитивный опыт, полученный в ходе проведения вышеупомянутых работ, «Элекснет» рекомендует Консалтинг-Центр «ШАГ» в качестве компании, способной не просто получить необходимый заказчику ближайший результат, но и решить поставленную перед ним задачу, исходя из стратегических перспектив развития бизнеса. Читать целиком →
Генеральный директор ООО «Элекснет»Следует отметить, что консультанты фирмы "ШАГ" используют уникальные формы и методы работы, которые не только обеспечивали им достижение желаемого результата в чрезвычайно короткие сроки, но и приводили руководство Корпорации к решениям, максимально удовлетворяющим всех участников. Читать целиком →
ПрезидентРабота была выполнена тщательно и качественно, без заметных помех рабочему процессу. Результаты работы существенно расширили понимание руководством и всем персоналом компании имеющихся проблем и задач, и стали важным подспорьем в проводимой нами реорганизации. Читать целиком →
Президент ЗАО «Страховое Акционерное Общество Россия»САО РЕСО-Гарантия пользовалось услугами Консалтинг-Центра "ШАГ" дважды, в 2011 и в 2021 гг., для проведения конкурсов на лучшего сотрудника бэк-офиса. Читать целиком →
Директор по персоналу Страхового общества РЕСО-ГарантияООО «Г.А.И.» благодарит Консалтинг-Центр ШАГ и персонально Елену Кисель, выполнившую для нас этот запрос. Мы рекомендуем ШАГ как компанию, способную на высочайшем уровне решать задачи по подбору кандидатов на высшие менеджерские позиции. Читать целиком →
Генеральные директор ООО «Г.А.И.»В прошлом мы привлекали Консалтинг-Центр «ШАГ» для решения задач развития бизнеса, теперь мы можем рекомендовать их и как профессионалов в области закрытия бизнеса. Читать целиком →
Президент Группы компаний «Ведис»На основе нашего опыта сотрудничества хотелось бы пожелать чётче формулировать проблемы и проявлять большую смелость и настойчивость в предложениях по улучшению, быть категоричнее в достижении поставленных целей. Читать целиком →
Генеральный ДиректорМы надеемся, что Ваша компания продолжить работу в данном направлении и обратит свое внимание на стремительно растущий рынок АСКУЭ в России и за рубежом. Читать целиком →
Главный специалистКонсалтинг-Центр «ШАГ» характерен высоким, в целом, интеллектуальным уровнем своих сотрудников, широко известных в среде родственных организаций, а также, наряду с наличием собственных методик и процедур, отличным пониманием условий бизнеса в России и проблем своих заказчиков. Читать целиком →
Генеральный директор ЗАО «РОКСА»Мы высоко ценим "Шаг" за практические знания и опыт, за умение приводить разные группы людей к цели, за творческую организацию принятия решения, за честность и порядочность. Читать целиком →
Генеральный директор ООО «Финансово-промышленная корпорация САТОРИ»ООО "Организатор" высоко оценивает практическую полезность поведенной Консалтинг-Центром "ШАГ" работы и рекомендует этот опыт к использованию при реализации градостроительных объектов. Читать целиком →
Генеральный директорНастоящим руководство компании ЗАО Энергосистемы и технологии выражает свою благодарность Евгению Николаевичу Емельянову - руководителю и владельцу консалтинговой компании ШАГ за тесное и плодотворное сотрудничество. Читать целиком →
Генеральный директорМы начали работать с КЦ ШАГ в конце 2009 года. К этому времени был достигнут предел роста компании как чисто розничной сети. В результате анализа состояния дел в компании было принято решение о необходимости постановки системы активных продаж. Читать целиком →
Генеральный директорВыражаем искреннюю благодарность и признательность специалистам КЦ ШАГ за ответственный и профессиональный подход к работе, открытость в сотрудничестве, за умение построить работу в режиме многозадачности, тем самым давая возможность получить огромное удовольствие как от процесса, так и от результата. Читать целиком →
Генеральный директор компании O`STINКомпания ЗАО "Стройдепо" в лице Генерального директора довольна результатом сотрудничества и рекомендует Консалтинг-Центр "Шаг" коллегам по рынку. Читать целиком →
Генеральный директорКонсалтинг-Центр "ШАГ" провел стратегическую сессию для нашей Компании. Это было не банальное мероприятие. Мы не просто сформулировали свою стратегию, мы ее нашли. Перебороли стереотипы, увидели заблуждения и нашли в итоге точный ответ, как за короткий срок значительно повысить эффективность и размеры нашей компании. Читать целиком →
Генеральный директорРекомендую компанию Шаг как честных и порядочных партнеров, всегда соблюдающих условия договоренностей и занимающих твердую позицию по отношению к обсужденным договоренностям, в моем случае - всегда отстаивающую мою сторону как акционера компании. Также считаю компанию Шаг одним из наиболее профессиональных российских консультантов в области розничной торговли. Читать целиком →
Акционер компаний "Старик Хоттабыч" и "Стройдепо"Опираясь на позитивный опыт, полученный в ходе проведения вышеупомянутых работ, «МСС-Старт»рекомендует Консалтинг-Центр «ШАГ» в качестве компании, способной помочь Заказчику развернуть организацию в нужную сторону и получить запланированный результат. Читать целиком →
Генеральный директор ЗАО «МСС-Старт»Рекомендую Консалтинг-Центр "ШАГ", как команду профессионалов, способных качественно решать задачи проведения структурных изменений в бизнесе, оказывать консалтинговую поддержку не только в проектировании и планировании изменений, но и в реализации конкретных решений, оперативно и гибко реагировать в ходе проекта на изменения задач и приоритетов Заказчика. Читать целиком →
Генеральный директорЯ могу рекомендовать специалистов Консалтинг-Центра "ШАГ" как грамотных профессиональных консультантов в области маркетинга. Читать целиком →
Директор по маркетингу и рекламе сетиКомпания «Снежная Королева» рекомендует Консалтинг-Центр «ШАГ» как высокопрофессионального и надежного партнера. Читать целиком →
Генеральный директорТоп-менеджеры проекта «SEPHORA» готовы порекомендовать Консалтинг-Центр «ШАГ», как команду профессионально работающих менеджеров, обладающих необходимыми знаниями в области маркетинга и маркетинговых исследований. Читать целиком →
Генеральный директорКомпания «СПОРТМАСТЕР» рекомендует привлекать Консалтинг-Центр "ШАГ" при планировании ассортиментной стратегии и при работе с товарным портфелем. Читать целиком →
Директор Коммерческого Управления Компании «СПОРТМАСТЕР»Руководство компании "Спортмастер" считат, что со всеми поставленными задачами Консалтинг-центр "Шаг" справился полностью в оговоренные сроки. Особо хотелось бы отметить очень внимательное отношение во время работы со стороны специалистов Консалтинг-центра "Шаг" к особенностям и традициям, существующим в нашей компании. Читать целиком →
Председатель Совета директоров Компании «Спортмастер»Руководство "М.видео" считает, что порученная консультантам работа была выполнена на высоком профессиональном уровне, и выражает благодарность Консалтинг-Центру "ШАГ". Читать целиком →
Управляющий Торговой Компании М.ВИДЕОГруппа Компаний "Топсервис" хотела бы выразить благодарность Консалтинг - Центру "ШАГ" за предоставленную работу по подготовке "Соглашения совладельцев Группы Компаний "Топсервис". Читать целиком →
Президент ГК "ТопсервисНаша совместная работа отличалась большой продуктивностью и вместе с тем органичностью проводимых изменений. Благодарим руководство и персонал "Шага" за искреннюю вовлеченность в дела нашей компании. Читать целиком →
Генеральный директорПолезным для нас оказались знакомства с партнерами Консалтинг-Центра «ШАГ»: компаниями, работающими в области ИТ, а также креативного продвижения услуг и продуктов компании через корпоративное видео. Одно из этих знакомств вылилось в продолжительную и очень эффективную работу. Читать целиком →
Учредители Компании «Лига»Результаты проведенной оценки оказались в высшей степени полезными и практичными, и теперь мы используем их в текущем управлении компанией, при организации обучения и при принятии кадровых решений. Читать целиком →
Исполнительный директорКомпания OSTIN рекомендует Консалтинг-Центр «ШАГ» как надежного партнера при разработке и проведении Центра оценки (ассессмента), выполняющего работы своевременно и на высочайшем качественном уровне, умело сочетая собственные методики и наработки Заказчика. Читать целиком →
Директор по персоналу ООО «Остин»Провели большую работу и помогли разрешить, казалось бы, неразрешимое противоречие между двумя равнозначными партнерами, что вылилось в соглашение собственников, которое сняло все вопросы и позволило спокойно заниматься развитием компании, не тратя времени и нервы на выяснение взаимоотношений Читать целиком →
Управляющий группой компаний ООО «Наша игрушка»Благодарю Евгения Николаевича Емельянова и Любовь Максовну Горбунову, Партнеров Консалтинг-Центра «ШАГ», за помощь в переосмыслении ведения моего бизнеса. Читать целиком →
Владелец сети обувных магазинов «Лапоток»Консалтинговый центр ШАГ нам помог не только найти такого опытного сотрудника, но и расположить его к ГК Л'Этуаль. Помог найти мотивацию для смены работы и трудоустройства к нам. Ведь headhunting это не только поиск, но и успешное переманивание. Читать целиком →
Мы обратились в «Шаг Консалтинг» с задачей разработки и запуска «Корпоративного Университета Лэтуаль» - институционального процесса внутреннего образования и повышения квалификации для управленческого состава компании «Корпоративный университет». Читать целиком →
ЗАО «Смарт Лоджистик Групп» планирует продолжить сотрудничество с консультантами «ШАГ» вплоть до полной реализации предложенного ими плана оптимизации бизнеса нашей операционной компании. Читать целиком →
Финансовый директор ЗАО «Смарт Лоджистик Групп»Полученный позитивный опыт позволяет ЗАО «Смарт Лоджистик Групп» рекомендовать Консалтинг-Центр «ШАГ», как команду профессионалов, способных в сжатые сроки увидеть суть проблемы и предложить смелые, но реалистичные пути её решения. Читать целиком →
Пресс-служба ЗАО Смарт Лоджистик ГруппПо итогам работы Консалтинг-Центра «ШАГ» мы кардинальным образом изменили наш подход к управлению разными бизнесами, входящими в Группу компаний. Читать целиком →
Со-президент Группы Компаний «Элфор»Step trained our Customer Service team, who is forcing the pace in telco service innovation, with the advantage of being able to focus on a particular market or segment of market with new infrastructure, new supporting systems and carefully selected staff. Читать целиком →
Customer Support ManagerРуководство Бизнес-Центра СП «АРТЕЛ» рекомендует живую по форме, профессиональную и качественную по содержанию работу Консультативной фирмы «ШАГ» руководителям коммерческих организаций, работающих на российском рынке. Читать целиком →
Генеральный управляющийОплата работы наших продавцов была поставлена в прямую зависимость от качества работы с клиентами, таким образом, ежемесячные отчеты «ШАГа» стали частью технологического цикла нашей Компании. Читать целиком →
Директор Департамента по управлению розничной сетьюМоим вторым проектом с компанией "Шаг" стал семинар "Создание команды" для сотрудников Центра по обслуживанию клиентов ТелеРосс. Задача усложнялась тем, что все они работают в разных городах, но тем не менее чувство команды нам необходимо. И представителям "Шаг" это удалось! Читать целиком →
Менеджер по работе с клиентами компании «ТелеРосс»Особо хотелось бы отметить благоприятную атмосферу, царившую на тренинге. Доброжелательность в отношениях тренеров и участников а также доступность в изложении материала сделали процесс обучения легким и динамичным. Читать целиком →
Директор по работе с персоналомЯ рекомендую консалтинговую фирму "ШАГ" для работы по оценке эффективности организации, разработке и внедрению программы развития для достижения лучшего положения организации. Читать целиком →
Вице-президент компании GTS CellularНезависимая позиция «ШАГа», удерживающего рамку стратегии CUSTIS и сохраняющего целостное восприятие нашей компании, позволила нам сделать уверенный шаг вперед в развитии и масштабировании своего бизнеса. Читать целиком →
Генеральный директор группы компанийПрогресс в организации работы управления Департамента налицо, за что мы крайне признательны Консалтинг-Центру. Несомненно, мы будем и впредь обращаться в «ШАГ» за помощью в подборе топ-менеджмента при возникновении такой необходимости. Читать целиком →
Генеральный УправляющийПрезидент «Гелиопарк Групп» рекомендует Консалтинг-Центр «ШАГ» в качестве партнера и помощника любой компании, которой необходимо совершить рывок в своем развитии. Читать целиком →
Президент «Гелиопарк Групп»Также хотел бы отметить, что за время сотрудничества с нашей компанией Консалтинг-Центр "ШАГ" не только зарекомендовал себя как высокопрофессиональная команда опытных специалистов, находящих эффективные пути решения задач, но и как люди, умеющие поддерживать теплые дружественные отношения. Читать целиком →
Генеральный менеджерМы бесконечно благодарны Консалтинг-Центру «ШАГ» за помощь и участие, мудрые советы и бесценный опыт! Нам совместными усилиями удалось сделать многое, целый жизненный этап остался позади. Мы начинаем следующий этап, на этот раз, самостоятельный, но, безусловно, не прощаемся, а всего лишь говорим «до свиданья!» Читать целиком →
Генеральный УправляющийПортал Ритейл.ру рекомендует консультантов ШАГа, как экспертов отрасли высочайшего класса. Читать целиком →
Руководитель проекта Retail.ruОтчет, представленный консалтинг-центром "Шаг", базируется на результатах, отражающих основные особенности положения дел в Концерне. Диагностика ключевых проблем и анализ тенденций организационного развития Концерна дали возможность руководству Концерна наметить основные стратегические этапы в реформировании и совершенствовании управленческих структур Концерна. Читать целиком →
Председатель Правления ЗАО «Концерн Вечерняя Москва»Руководство Компании "Рэнк Ксерокс' (СНГ)" благодарит Консультативную фирму "ШАГ" за высокое качество результатов работы по оценке потенциала сотрудников Компании. Читать целиком →
Генеральный директор Rank Xerox — СНГ.Оценивая совместную работу, хочется отметить высокую степень заинтересованности консультантов "ШАГа" в качественном выполнении поставленной задачи. Консультантов отличает гибкий подход к работе и учет специфики конкретного бизнеса. Они оперативно учитывали наши пожелания, были открыты к обсуждению проблем. Читать целиком →
Генеральный ДиректорЖелаем Вам и Вашей компании дальнейшего лидерства в сферах управленческого и корпоративного консультирования, а также системной реализации интересных проектов по формированию нового поколения консультантов. Читать целиком →
От имени консультантов нашей Компании благодарю Вас за подготовку старшего консультанта Зотовой Юлии в области организационного консультирования. Качество обучения проявилось в работе Зотовой в последнем проекте. Читать целиком →
Президент Консалтинговой компании «ЛАСПИ-ПЛЮС», доцент ф-та психологии МГУУправа Гагаринского района оценивает практическую полезность проведенной Консалтинг-Центром "ШАГ" работы и рекомендует к использованию опыт этой работы при реализации градостроительных проектов. Читать целиком →
Заместитель Главы УправыУправа района Лефортово высоко оценивает практическую пользу от проведенной Вашими специалистами работы. Материалы переданные в районную администрацию помогли нам при встречах с жителями. Читать целиком →
Глава УправыТеперь мы на деле знаем, что КЦ ШАГ заслуживает самых лучших рекомендаций и похвал. Читать целиком →
Директор по обучению и развитиюЧитайте также:
Сервисному поведению сотрудника можно научить. Однако высший пилотаж — сделать так, чтобы он сам хотел…
Юлия Фуколова 15 февраля 2006Более 1,2 млн ответов на вопросы, касающиеся умения продавцов приветствовать покупателей с улыбкой и…
Андрей Курцев 9 марта 2011Розничная торговля в будущем может пережить настоящий бум виртуализации. Такой прогноз сделали Metro…
Святослав Тарасенко 18 ноября 2015