
Фармацевтический рынок: состояние, тенденции, перспективы
Мировой фармацевтический рынок
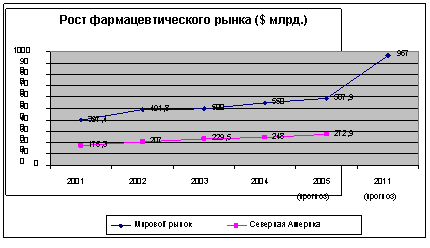
Фармацевтический рынок является одним из самых высокодоходных и быстрорастущих секторов мировой экономики. Несмотря на общий спад в мировой экономике последних лет, фармрынок продолжает динамично развиваться: темпы его роста составляют примерно 6-10% в год. В отличие от других отраслей, где чистая прибыль составляет в среднем 5% от общего дохода, в фармотрасли этот индекс достигает 18% в год. По данным экспертов, в 2004 г. мировой фармацевтический рынок вырос на 7% и по объему продаж достиг рекордной суммы $ 550 млрд. Рост продаж отмечен во всех основных регионах. При этом максимальная доля продаж (45%) традиционно принадлежит Северной Америке, где рост по сравнению 2003 г. составил 8%. В странах Евросоюза рынок фармацевтической продукции вырос на 6%, достигнув примерно 26% от мирового рынка ($ 144 млрд.). В Восточной Европе продажи выросли на 12% - до $9 млрд. Медленнее всего рос японский рынок - всего на 2 %, а наиболее динамично развивался китайский рынок, который вырос на 28% и по объему продаж ($ 9,5 млрд.) превысил аналогичный показатель восточноевропейского рынка. Наименее развитыми сегодня являются фармацевтические рынки Африки, некоторых арабских стран и ряда стран Латинской Америки.
Росту продажи лекарств способствуют несколько различных факторов. Во-первых, это общий рост заболеваемости из-за усиливающегося влияния техногенных факторов и ухудшения экологической обстановки. Во-вторых, это тенденция «старения населения» в развитых странах. В-третьих, в Китае, Индии, России, странах Восточной Европы, рост уровня доходов населения приводит к использованию более дорогостоящих и качественных препаратов.
Растет фармацевтический рынок также благодаря быстрому развитию таких сравнительно новых направлений как сегмент биологически активных добавок (БАД) и сегмент дженериков - дешевых аналогов известных лекарств. Сегодня доля дженериков на рынках США, Великобритании, Канады и Германии достигает уже 30% и, по мнению специалистов, будет увеличиваться и дальше.
Ключевая проблема фармацевтического рынка - рост затрат на исследования. Сегодня средняя цена разработки одного нового препарата составляет $ 800 млн., и по прогнозам экспертов эта сумма в скором будущем перевалит за $ 1 млрд.
Тем не менее, в ближайшие годы мировой фармацевтический рынок будет продолжать расти. Если в течение последних лет наиболее быстрыми темпами развивался рынок Северной Америки, то теперь, по существующим прогнозам, значительный рост объема продаж будет наблюдаться в Китае, странах Среднего Востока, в Латинской Америке, Центральной и Восточной Европе.
Мировое «разделение труда» в сфере производства лекарственных препаратов отражает статистика: из 50 крупнейших фармацевтических компаний, занимающих более 80% рынка, 20 компаний находятся на территории США (39,2% мирового фармрынка), 18 компаний в Европе (33,3% рынка), 11 компаний в Японии (7,8% рынка) и 1 в Израиле
Тенденции российского фармацевтического рынка
В 2004 году объем всего фармрынка РФ в розничных ценах (ГЛС [1] и парафармацевтика, а также их реализация в лечебно-профилактических учреждениях (ЛПУ) составил $ 6,3 - 6,5 млрд. (с НДС, в розничных ценах) или $ 5,1 мрд. в оптовых ценах, что, по разным оценкам, на 13-15,5% больше, чем в 2003 г.
Объем фармацевтического рынка России в 2004 г.
| В оптовых ценах,$млн. | Прирост к 2003 г. В оптовых ценах, % | В розничных ценах, $ млн. | Прирост к 2003 г. В розничных ценах, % | |
| Объем аптечного рынка ГЛС | 3 579 | 13% | 4 581 | 12% |
| Объем рынка парафармацевтики (все, что не является ГЛС) | 780 | 21% | 1 170 | 21% |
| Объем рынка ЛПУ | 710 | 9% | - | - |
| Объем фармрынка в целом | 5 069 | 14% | 6 461 | 13% |
Рост российского рынка в 2004 был обусловлен несколькими факторами:
- снижением курса доллара;
- ростом потребительских доходов;
- повышенным спросом на лекарства в IV квартале 2004г. в преддверии надвигающейся реформы системы бесплатного и льготного отпуска;
- интенсивным развитием розничного сектора рынка, активным развитием аптечных сетей и глубоким проникновением их в регионы.
Перспективы роста российского фармрынка выглядят более чем убедительными. Если в мире объем фармацевтического рынка в 2 раза превышает объем рынка парфюмерии и косметики, то в России сегодня эти рынки сопоставимы по объему. Аналогичная ситуация наблюдается и при сравнении с рынками кофе и мороженого: в мире объемы каждого из этих рынков соотносятся с объемом фармрынка как 1:8 (каждый), а в России – как 1:4.
Потребление лекарств на душу населения росло высокими темпами, достигнув в 2004г. $ 31-39 в ценах конечного потребления, что означает 28% прироста к 2003 году. По данным ВОЗ, потребление лекарств на душу населения в странах Евросоюза составляет $ 220, в США - $ 300, Японии - $ 400, в Венгрии - $ 50.
Фармацевтический рынок вырос в ценах, но одновременно сократился в упаковках (в штуках) на 8%. Это соответствует тенденциям последних лет: с ростом благосостояния люди стали покупать более дорогие импортные препараты в больших по объему упаковках. В структуре аптечных продаж обозначилась явная тенденция снижения доли недорогих препаратов.
Важной характеристикой отечественного фармацевтического рынка является высокая контролирующая роль государства, осуществляемая через жесткое лицензирование и сертифицирование, законодательные ограничения рекламы лекарственных средств, организации продаж препаратов и т.д. Более значима и доля госзакупок фармпрепаратов.
Текущий 2005 г., по оценке экспертов, может существенно повлиять на расстановку сил на рынке и темпы его роста. Ключевыми факторами, влияющими на развитие рынка, является переход с 1 января 2005 года предприятий фармпромышленности на работу по международным стандартам GMP и развитие программы Дополнительного лекарственного обеспечения (ДЛО).
Принимая во внимание цели Федеральной программы "Льгота-2005", на которую выделено 50,8 млрд. руб, рост рынка в 2005 г. может достигнуть 40% в сравнении с 2004 г.
Объем импорта ГЛС в Россию в 2004 г. составил $2,9 млрд. в ценах таможенной стоимости, что на 43,8 % выше аналогичного показателя 2003 г. Такой рост в том числе может быть обусловлен изменением структуры потребления ЛС в сторону дорогих импортных препаратов.
Производство фармпрепаратов
Если на США приходится 40 % всего мирового производства ЛС, на Россию - 0,3 %. Выпуск отечественной фармацевтической продукции в 2004 г. вырос на 17%, продолжив тенденцию роста, которая обозначилась в последние годы.
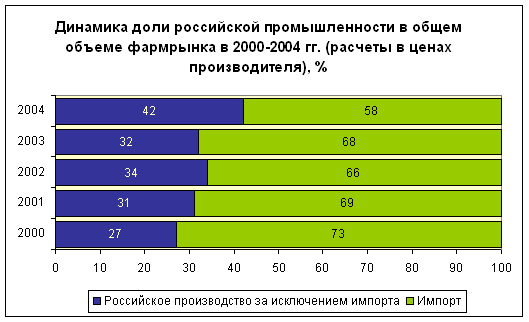
Переломным для отечественной промышленности стал 2003 г., когда объем производства перешагнул за миллиардный рубеж в долларах США. За 2000–2004 гг. объем производства увеличился на 39 %. Тем не менее, доля отечественной продукции на фармрынке снизилась с 42 % в 2000 г. до 27 % в 2004 г., потеряв 15 % рынка. Это обусловлено в основном ростом импорта: за этот же период он вырос почти в 2,5 раза. Связано это с тем, что основу российского фармпроизводства составляют дженерики 20-30 летней давности и лекарства типа активированного угля, настоек лекарственных трав и кальцекса. Эти препараты выпускаются в больших количествах, однако, по прогнозам Минэкономразвития, будущего у этой группы лекарственных средств нет. Отечественное производство субстанций было вытеснено китайским производством. Российские предприятия страдают от технологической отсталости и отсутствия инвестиций в разработку оригинальных лекарственных препаратов.
Так, если государственные инвестиции в фармацевтическую промышленность в России в 2004 году составили 53 млн. руб. ($ 1,9 млн.), то в США в 2001 г. на разработку новых препаратов было затрачено более $ 48 млрд., при этом затраты фармкомпаний составили $ 30,5 млрд., а из федерального бюджета поступило $ 17,8 млрд.
Инвестиции отечественных компаний в разработку крайне малы. Петербургская компания "Фармакор" инвестировала в клинические исследования и запуск производства новых препаратов порядка $ 100 тыс., а большая часть российских производителей не имеет возможности вкладывать в разработку новых препаратов даже такие деньги.
Планируемый к 2005 году переход отечественных предприятий на стандарты GMP (международные стандарты обеспечения современного уровня организации производства, контроля качества лекарственных препаратов и условий труда, соответствующие требованиям Евросоюза и ВТО) потребует немалых затрат отечественных производителей. Эксперты подсчитали, что для введения таких стандартов каждому из производителей понадобится около $ 18 млн., и это может стать причиной закрытия ряда предприятий. Однако угроза прекращения деятельности российских производителей из-за несоответствия стандартам GMP станет реальной лишь к 2006-2007 гг., когда у них начнут заканчиваться сроки лицензий.
Программа ДЛО может существенно увеличить приток инвестиций в отечественную фармацевтическую промышленность. На закупку лекарств в государственной программе льготного обеспечения граждан в 2005 году выделено почти $ 2 млрд., что равно 30 % объема всего рынка, причем около 70 % лекарств из льготного списка будет закупаться у отечественных производителей. С этим связан резкий рост спроса на производственные мощности отечественных фармпредприятий. Причем сегодня покупателей зачастую даже не интересует, в каком состоянии находится завод – лишь бы у него была лицензия на выпуск лекарств.
Дистрибуция фармпрепаратов
Дистрибуторский сегмент в 2004 г. демонстрировал наименьший (14%) прирост по сравнению с производственным и розничным секторами.
Из значимых изменений на российском фармрынке за последние пять лет можно отметить резкое сокращение числа дистрибьюторов. Ситуация, когда на долю 3-х ведущих оптовиков приходится более 50% рынка, типична для большинства фармрынков развитых стран (в США эта цифра составляет 94 %). Можно предположить, что процесс концентрации в дистрибьюторском секторе продолжится и в будущем.
Среди наиболее выраженных тенденций 2004 г. можно назвать продолжающуюся диверсификацию бизнеса крупнейших компаний в дистрибьюторском секторе, например, развитие производства препаратов компаниями Протек и СИА Интернейшнл, а также организацию некоторыми дистрибюторами собственной розницы.
Розничный сегмент фармацевтического рынка
Объем рынка ГЛС в аптечных учреждениях России в 2004 г. составил $ 3,6 млрд. (с НДС) в оптовых ценах, а в розничных — $ 4,6 млрд.
На розничном рынке продолжается активное развитие аптечных сетей. В течение 2004 г. было открыто 1200 новых сетевых аптек. Доля розницы, контролируемой аптечными сетями, по данным экспертов составляет в среднем 25-30 %, но для городов-миллионников эта цифра значительно выше.
При столь существенном росте аптечных сетей, по заключению ЦМИ «Фармэксперт», в РФ пока отсутствуют национальные аптечные сети (годовой оборот свыше 2 млрд. руб., присутствие не менее чем в 6 федеральных округах), хотя некоторые компании уже близки к тому, чтобы ими стать. Самые крупные межрегиональные сети (оборот не менее 1 млрд. руб., присутствие не менее чем в 2 федеральных округах): «Аптеки 36,6», «Ригла», «О3», «Натур Продукт», «Имплозия» (Самара), «Доктор Столетов», БИОТЕК, «СоюзФарма».
Важной особенностью работы аптечных сетей является увеличение доли парафармацевтической продукции в ассортименте. Высокие темпы роста ассортимента в данном сегменте приводят к тому, что нелекарственная доля в обороте средней классической аптеки уже сегодня составляет 15-20 %, а в сетевой достигает 40 % оборота.
Программа ДЛО также может привести к переделу на розничном рынке. Участие в Программе – это «длинные деньги», и, очень немногие отечественные компании смогут позволить себе кредитовать проект. Поэтому неподъемные для средних и малых компаний условия участия в Программе приведут к ускоренному укреплению сильных и ослаблению слабых игроков рынка. Еще один переломный для рынка момент может произойти в конце2005 г., когда льготники смогут воспользоваться своим правом - выйти из системы ДЛО и предпочесть льготным лекарствам деньги. Очевидно, что наиболее здоровые категории граждан предпочтут живые деньги.
Основные игроки фармацевтического рынка России
Производители
Сегодня на российском рынке лекарственных средств работает около 820 производителей, 340 из которых – отечественные компании, однако наиболее активных предприятий наберется не более 100.
По заявлению Ф.Брайтенштайна, Исполнительного директора по Центральной и Восточной Европе немецкой фирмы Pfizer, крупнейшего производителя лекарств в мире, через 2-3 года компания планирует занять лидирующие позиции на российском фармацевтическом рынке. "Для укрепления наших позиций в России достаточно изменить маркетинговую стратегию, увеличить бюджет для продвижения наших препаратов и выстроить дистрибьюционную сеть", - считает Ф.Брайтенштайн. В то же время, по его словам, в ближайшем будущем компания не собирается открывать собственную фабрику в России.
Ведущие 25 предприятий российской фармацевтической отрасли с наибольшими объемами производства суммарно обеспечили 85 % выпуска медикаментов. На долю финансово-промышленных групп “Микроген”, “Фармстандарт”, “Фарм-Центр”, “Отечественные лекарства”, “Верофарм” пришлось 43,8 % производства. Стоит отметить, что от 20 % до 50 % произведенной отечественными предприятиями продукции не поступает в розницу, а реализуется через госпитальные и тендерные закупки.
До 2003 г. лидером российской фармацевтической индустрии был холдинг «Отечественные лекарства», но слияния и поглощения, произошедшие на рынке, оттеснили его на 4-е место – после НПО «Микроген», ЗАО «Фарм-Центр» и группы «Фармстандарт».
Дистрибьюция
Из огромного числа зарегистрированных в России фармдистрибьюторов (до 4000 компаний), активно работают по разным оценкам порядка 700-1200 компаний. Одной из возможностей для мелких дистрибьюторов удержаться на плаву является консолидация. Примером удачного слияния дистрибьюторов может служить группа РОСТА, которая в последние месяцы уверенно выходит по объемам продаж с 4-го места на 3-е.
По итогам 2004 г. доля 6 национальных дистрибьюторов среди импортеров ГЛС составила 31,8%.
Рейтинг крупнейших фармдистрибьюторов России
| Рейтинг | Дистрибьюторы | Объем импорта, $ | Доля рынка, % |
| 1 | ЦВ Протек | 400 461 088 | 13,7 % |
| 2 | СИА Интернейшнл | 284 440 628 | 9,7% |
| 3 | Шрея Корпорейшн | 102 748 914 | 3,5% |
| 4 | РОСТА | 55 270 885 | 1,9% |
| 5 | Аптека-Холдинг | 54 224 526 | 1,9% |
| 6 | Катрен | 31 211 469 | 1,1% |
| Итого | 928 357 510 | 31,8% |
Увеличившаяся роль розничного звена меняет правила игры: теперь уже крупные аптечные сети во многом диктуют дистрибьюторам свои требования. С этим естественным образом связано постепенное падение уровня рентабельности дистрибьюторского звена (по разным оценкам сейчас он составляет 3-5 % при стремительно растущих издержках).
Розничные сети
По оценке экспертов ЦМИ «Фармэксперт», доля розничного рынка, контролируемого аптечными сетями, составляет около 25-30 %, остальные 70-75 % приходятся на независимые аптеки.
Привлекательность розничного фармацевтического рынка объясняется темпами его роста, высокой прибыльностью и низкой структурированностью. Например, если в Великобритании 5 ведущих аптечных сетей контролируют 70 % рынка, то в РФ лидирующей пятерке принадлежит только 6 % рынка.
Динамика оборота в сетевой рознице значительно превышает среднюю динамику по рынку. Прирост оборота на 1 сетевую аптеку в среднем составляет 25-35 %, для единичной аптеки эти цифры ниже – 15-20 %.
Наибольшее количество аптек имеют «Аптеки 36,6» – 253 (на март 2005 г.) и «Доктор Столетов» – 270. В последнее время сети прирастают в среднем на 50 аптек в год, в основном за счет покупки готовых аптечных сетей в регионах.
Наибольший региональный охват имеют «Натур Продукт» – 6 федеральных округов и 15 областей, «Ригла» и «О3» – по 9 областей в 5 федеральных округах.
Крупнейшими региональными аптечными сетями являются: «Фармакор», «Первая помощь» (С.-Петербург), «Вита» (Самара), «Старый лекаръ» (Москва). Наиболее крупные государственные аптечные сети сохранились в Тюмени – «Фармация» и Кургане – «Курганфармация».
По прогнозам ЦМИ «Фармэксперт», в ближайшие три года будет продолжаться укрупнение сетевых игроков за счет слияний и поглощений. К 2008 г. 4-5 аптечных сетей будут контролировать 50-60 % национального розничного рынка.
Сравнительная эффективность предприятий отрасли.
Сравнение эффективности ведущих предприятий отрасли на основе показателя TP-Index [2] проводилось по следующим компаниям:.
| Компания | Сфера деятельности | Дата создания | Год измерения | Оборот, USD | Штат компа-нии | TP-index | Источник | Страна |
| Pfizer | Фармпр-во | 1849 | 2004 | 52516000000 | 115000 | 456660 | Hoover"s | США |
| Novartis | Фармпр-во | 1996 | 2004 | 28200000000 | 81000 | 348148 | Сайт К | Швей- цария |
| Фарм-стандарт | Фармпр-во | 2004 | 2004 | 95500000 | 5250 | 18190 | www.pharmvestnik.ru | Россия |
| Фарм-Центр | Фармпр-во | 2003 | 2004 | 64100000 | 9900 | 6474 | ЦМИ Фармэксперт | Россия |
| Микроген | Фармпр-во | 2003 | 2004 | 55900000 | 7815 | 7152 | Сайт К | Россия |
| McKesson HBOC, Inc. | Фармдистрибьютор | 1833 | 2003 | 80514600000 | 25200 | 3195024 | Hoover"s | США |
| Tamro Oyj | Фармдистрибьютор | 1895 | 2004 | 6624600000 | 3909 | 1694705 | Hoover"s | Фин- ляндия |
| Протек | Фармдистрибьютор | 1990 | 2004 | 1200000000 | 5300 | 226415 | Сайт К | Россия |
| СИА Интернешнл | Фармдистрибьютор | 1993 | 2004 | 1055000000 | 6400 | 164843 | Сайт К | Россия |
| CVS | Розничная сеть | 1963 | 2003 | 26588000000 | 83000 | 320337 | Fortune N175 | США |
| Boots Group PLC | Розничная сеть | 1849 | 2004 | 9722400000 | 68910 | 141088 | Hoover"s | Велико- британия |
| Аптеки 36,6 | Розничная сеть | 1999 | 2004 | 210000000 | 6000 | 35000 | Сайт К | Россия |
| Фарма-кор | Розничная сеть | 1991 | 2004 | 84000000 | 1700 | 49411 | Сайт К | Россия |
| О3 | Розничная сеть | 2003 | 2004 | 80000000 | 1300 | 61538 | Сайт К | Россия |
Представленные данные со всей очевидностью демонстрируют плоды предельной концентрации и высокой конкурентности западного рынка. Показатели TP-индекса западных фармпроизводителей в 20-40 раз выше показателей отечественных лидеров производства; для дистрибьюции этот показатель различается в 7-20 раз; для розницы в 2-10 раз. Различия в оборотах компаний также находятся в пределах порядковых величин. Из этой картины следует, как невелики шансы отечественных игроков фармацевтического рынка выстоять в конкурентном столкновении с западными игроками. Спасает ситуацию сегодня лишь то парадоксальное обстоятельство, что российский рынок фармпродукции пока еще недостаточно привлекателен для западных игроков по своим размерам. Однако многочисленные признаки нарастания интереса к российскому фармрынку уже налицо.
[1] ГЛС – готовые лекарственные средства
[2] TP-index (Turnover –to-Personnel index) – показывает отношение оборота предприятия за период (в данном случае – за год) к среднесписочному количеству сотрудников, работающих на предприятии. TP-index является одним из самых простых и надежных способов сравнительной оценки коммерческой эффективности работы предприятий
Материалы:
Отзывы
СледующийХочу отметить высокий профессионализм консультантов Консалтинг-Центра «ШАГ» и надеюсь на дальнейшее успешное сотрудничество. Читать целиком →
Начальник Управления привлечения и развития персонала АО СУЭК А.Представительство коммандитного товарищества «Доктор Вильмар Швабе Гмбх &Ко.КГ» выражает благодарность Владимиру Хомутову, партнеру Консалтинг-Центра «ШАГ» за проведенный тренинг «Финансы для нефинансовых менеджеров». Читать целиком →
Глава представительстваЯ могу смело сказать, что на сегодняшний день идеальным помощником для перестройки взглядов и подходов существующего менеджмента компании в правильное русло выступает Консалтинг-Центр «ШАГ». Читать целиком →
Генеральный ДиректорРуководство ООО «Центр-Процессинг» обратилось в Консалтинг- Центр «ШАГ» в тот момент, когда нам понадобилась внешняя оценка управленческого и профессионального потенциала наших сотрудников. В соответствии с нашим запросом консультанты КЦ «ШАГ» провели ассессмент топ-менеджеров компании и подготовили персональные резюме. Читать целиком →
Генеральный директорМы довольные Компанией ШАГ и рекомендуем рассмотреть их для сотрудничества. Если ко мне обратятся представители среднего и крупного бизнеса, я рекомендую сотрудничество с Компанией ШАГ. Читать целиком →
Генеральный директорОпираясь на позитивный опыт, полученный в ходе проведения вышеупомянутого маркетингового исследования, Банк «Петрокоммерц» рекомендует Консалтинг-Центр «ШАГ» в качестве компании, способной провести сложные многоуровневые исследования рынка, подготовить аналитический материал, необходимый в условиях объективного дефицита рыночной информации. Читать целиком →
Первый Вице-Президент ОАО Банк «Петрокоммерц»Мы рекомендуем Консалтинг-центр "ШАГ" как профессиональную команду консультантов по управлению. Читать целиком →
Генеральный директорМы рекомендуем Консалтинг-Центр «ШАГ» как профессиональную команду специалистов по управлению бизнесом, качественно и в срок решающую поставленные перед ней задачи. Читать целиком →
Вице-Президент-начальник Департамента регионального бизнесаОпираясь на позитивный опыт, полученный в ходе проведения вышеупомянутых работ, «Элекснет» рекомендует Консалтинг-Центр «ШАГ» в качестве компании, способной не просто получить необходимый заказчику ближайший результат, но и решить поставленную перед ним задачу, исходя из стратегических перспектив развития бизнеса. Читать целиком →
Генеральный директор ООО «Элекснет»Следует отметить, что консультанты фирмы "ШАГ" используют уникальные формы и методы работы, которые не только обеспечивали им достижение желаемого результата в чрезвычайно короткие сроки, но и приводили руководство Корпорации к решениям, максимально удовлетворяющим всех участников. Читать целиком →
ПрезидентРабота была выполнена тщательно и качественно, без заметных помех рабочему процессу. Результаты работы существенно расширили понимание руководством и всем персоналом компании имеющихся проблем и задач, и стали важным подспорьем в проводимой нами реорганизации. Читать целиком →
Президент ЗАО «Страховое Акционерное Общество Россия»САО РЕСО-Гарантия пользовалось услугами Консалтинг-Центра "ШАГ" дважды, в 2011 и в 2021 гг., для проведения конкурсов на лучшего сотрудника бэк-офиса. Читать целиком →
Директор по персоналу Страхового общества РЕСО-ГарантияООО «Г.А.И.» благодарит Консалтинг-Центр ШАГ и персонально Елену Кисель, выполнившую для нас этот запрос. Мы рекомендуем ШАГ как компанию, способную на высочайшем уровне решать задачи по подбору кандидатов на высшие менеджерские позиции. Читать целиком →
Генеральные директор ООО «Г.А.И.»В прошлом мы привлекали Консалтинг-Центр «ШАГ» для решения задач развития бизнеса, теперь мы можем рекомендовать их и как профессионалов в области закрытия бизнеса. Читать целиком →
Президент Группы компаний «Ведис»На основе нашего опыта сотрудничества хотелось бы пожелать чётче формулировать проблемы и проявлять большую смелость и настойчивость в предложениях по улучшению, быть категоричнее в достижении поставленных целей. Читать целиком →
Генеральный ДиректорМы надеемся, что Ваша компания продолжить работу в данном направлении и обратит свое внимание на стремительно растущий рынок АСКУЭ в России и за рубежом. Читать целиком →
Главный специалистКонсалтинг-Центр «ШАГ» характерен высоким, в целом, интеллектуальным уровнем своих сотрудников, широко известных в среде родственных организаций, а также, наряду с наличием собственных методик и процедур, отличным пониманием условий бизнеса в России и проблем своих заказчиков. Читать целиком →
Генеральный директор ЗАО «РОКСА»Мы высоко ценим "Шаг" за практические знания и опыт, за умение приводить разные группы людей к цели, за творческую организацию принятия решения, за честность и порядочность. Читать целиком →
Генеральный директор ООО «Финансово-промышленная корпорация САТОРИ»ООО "Организатор" высоко оценивает практическую полезность поведенной Консалтинг-Центром "ШАГ" работы и рекомендует этот опыт к использованию при реализации градостроительных объектов. Читать целиком →
Генеральный директорНастоящим руководство компании ЗАО Энергосистемы и технологии выражает свою благодарность Евгению Николаевичу Емельянову - руководителю и владельцу консалтинговой компании ШАГ за тесное и плодотворное сотрудничество. Читать целиком →
Генеральный директорМы начали работать с КЦ ШАГ в конце 2009 года. К этому времени был достигнут предел роста компании как чисто розничной сети. В результате анализа состояния дел в компании было принято решение о необходимости постановки системы активных продаж. Читать целиком →
Генеральный директорВыражаем искреннюю благодарность и признательность специалистам КЦ ШАГ за ответственный и профессиональный подход к работе, открытость в сотрудничестве, за умение построить работу в режиме многозадачности, тем самым давая возможность получить огромное удовольствие как от процесса, так и от результата. Читать целиком →
Генеральный директор компании O`STINКомпания ЗАО "Стройдепо" в лице Генерального директора довольна результатом сотрудничества и рекомендует Консалтинг-Центр "Шаг" коллегам по рынку. Читать целиком →
Генеральный директорКонсалтинг-Центр "ШАГ" провел стратегическую сессию для нашей Компании. Это было не банальное мероприятие. Мы не просто сформулировали свою стратегию, мы ее нашли. Перебороли стереотипы, увидели заблуждения и нашли в итоге точный ответ, как за короткий срок значительно повысить эффективность и размеры нашей компании. Читать целиком →
Генеральный директорРекомендую компанию Шаг как честных и порядочных партнеров, всегда соблюдающих условия договоренностей и занимающих твердую позицию по отношению к обсужденным договоренностям, в моем случае - всегда отстаивающую мою сторону как акционера компании. Также считаю компанию Шаг одним из наиболее профессиональных российских консультантов в области розничной торговли. Читать целиком →
Акционер компаний "Старик Хоттабыч" и "Стройдепо"Опираясь на позитивный опыт, полученный в ходе проведения вышеупомянутых работ, «МСС-Старт»рекомендует Консалтинг-Центр «ШАГ» в качестве компании, способной помочь Заказчику развернуть организацию в нужную сторону и получить запланированный результат. Читать целиком →
Генеральный директор ЗАО «МСС-Старт»Рекомендую Консалтинг-Центр "ШАГ", как команду профессионалов, способных качественно решать задачи проведения структурных изменений в бизнесе, оказывать консалтинговую поддержку не только в проектировании и планировании изменений, но и в реализации конкретных решений, оперативно и гибко реагировать в ходе проекта на изменения задач и приоритетов Заказчика. Читать целиком →
Генеральный директорЯ могу рекомендовать специалистов Консалтинг-Центра "ШАГ" как грамотных профессиональных консультантов в области маркетинга. Читать целиком →
Директор по маркетингу и рекламе сетиКомпания «Снежная Королева» рекомендует Консалтинг-Центр «ШАГ» как высокопрофессионального и надежного партнера. Читать целиком →
Генеральный директорТоп-менеджеры проекта «SEPHORA» готовы порекомендовать Консалтинг-Центр «ШАГ», как команду профессионально работающих менеджеров, обладающих необходимыми знаниями в области маркетинга и маркетинговых исследований. Читать целиком →
Генеральный директорКомпания «СПОРТМАСТЕР» рекомендует привлекать Консалтинг-Центр "ШАГ" при планировании ассортиментной стратегии и при работе с товарным портфелем. Читать целиком →
Директор Коммерческого Управления Компании «СПОРТМАСТЕР»Руководство компании "Спортмастер" считат, что со всеми поставленными задачами Консалтинг-центр "Шаг" справился полностью в оговоренные сроки. Особо хотелось бы отметить очень внимательное отношение во время работы со стороны специалистов Консалтинг-центра "Шаг" к особенностям и традициям, существующим в нашей компании. Читать целиком →
Председатель Совета директоров Компании «Спортмастер»Руководство "М.видео" считает, что порученная консультантам работа была выполнена на высоком профессиональном уровне, и выражает благодарность Консалтинг-Центру "ШАГ". Читать целиком →
Управляющий Торговой Компании М.ВИДЕОГруппа Компаний "Топсервис" хотела бы выразить благодарность Консалтинг - Центру "ШАГ" за предоставленную работу по подготовке "Соглашения совладельцев Группы Компаний "Топсервис". Читать целиком →
Президент ГК "ТопсервисНаша совместная работа отличалась большой продуктивностью и вместе с тем органичностью проводимых изменений. Благодарим руководство и персонал "Шага" за искреннюю вовлеченность в дела нашей компании. Читать целиком →
Генеральный директорПолезным для нас оказались знакомства с партнерами Консалтинг-Центра «ШАГ»: компаниями, работающими в области ИТ, а также креативного продвижения услуг и продуктов компании через корпоративное видео. Одно из этих знакомств вылилось в продолжительную и очень эффективную работу. Читать целиком →
Учредители Компании «Лига»Результаты проведенной оценки оказались в высшей степени полезными и практичными, и теперь мы используем их в текущем управлении компанией, при организации обучения и при принятии кадровых решений. Читать целиком →
Исполнительный директорКомпания OSTIN рекомендует Консалтинг-Центр «ШАГ» как надежного партнера при разработке и проведении Центра оценки (ассессмента), выполняющего работы своевременно и на высочайшем качественном уровне, умело сочетая собственные методики и наработки Заказчика. Читать целиком →
Директор по персоналу ООО «Остин»Провели большую работу и помогли разрешить, казалось бы, неразрешимое противоречие между двумя равнозначными партнерами, что вылилось в соглашение собственников, которое сняло все вопросы и позволило спокойно заниматься развитием компании, не тратя времени и нервы на выяснение взаимоотношений Читать целиком →
Управляющий группой компаний ООО «Наша игрушка»Благодарю Евгения Николаевича Емельянова и Любовь Максовну Горбунову, Партнеров Консалтинг-Центра «ШАГ», за помощь в переосмыслении ведения моего бизнеса. Читать целиком →
Владелец сети обувных магазинов «Лапоток»Консалтинговый центр ШАГ нам помог не только найти такого опытного сотрудника, но и расположить его к ГК Л'Этуаль. Помог найти мотивацию для смены работы и трудоустройства к нам. Ведь headhunting это не только поиск, но и успешное переманивание. Читать целиком →
Мы обратились в «Шаг Консалтинг» с задачей разработки и запуска «Корпоративного Университета Лэтуаль» - институционального процесса внутреннего образования и повышения квалификации для управленческого состава компании «Корпоративный университет». Читать целиком →
ЗАО «Смарт Лоджистик Групп» планирует продолжить сотрудничество с консультантами «ШАГ» вплоть до полной реализации предложенного ими плана оптимизации бизнеса нашей операционной компании. Читать целиком →
Финансовый директор ЗАО «Смарт Лоджистик Групп»Полученный позитивный опыт позволяет ЗАО «Смарт Лоджистик Групп» рекомендовать Консалтинг-Центр «ШАГ», как команду профессионалов, способных в сжатые сроки увидеть суть проблемы и предложить смелые, но реалистичные пути её решения. Читать целиком →
Пресс-служба ЗАО Смарт Лоджистик ГруппПо итогам работы Консалтинг-Центра «ШАГ» мы кардинальным образом изменили наш подход к управлению разными бизнесами, входящими в Группу компаний. Читать целиком →
Со-президент Группы Компаний «Элфор»Step trained our Customer Service team, who is forcing the pace in telco service innovation, with the advantage of being able to focus on a particular market or segment of market with new infrastructure, new supporting systems and carefully selected staff. Читать целиком →
Customer Support ManagerРуководство Бизнес-Центра СП «АРТЕЛ» рекомендует живую по форме, профессиональную и качественную по содержанию работу Консультативной фирмы «ШАГ» руководителям коммерческих организаций, работающих на российском рынке. Читать целиком →
Генеральный управляющийОплата работы наших продавцов была поставлена в прямую зависимость от качества работы с клиентами, таким образом, ежемесячные отчеты «ШАГа» стали частью технологического цикла нашей Компании. Читать целиком →
Директор Департамента по управлению розничной сетьюМоим вторым проектом с компанией "Шаг" стал семинар "Создание команды" для сотрудников Центра по обслуживанию клиентов ТелеРосс. Задача усложнялась тем, что все они работают в разных городах, но тем не менее чувство команды нам необходимо. И представителям "Шаг" это удалось! Читать целиком →
Менеджер по работе с клиентами компании «ТелеРосс»Особо хотелось бы отметить благоприятную атмосферу, царившую на тренинге. Доброжелательность в отношениях тренеров и участников а также доступность в изложении материала сделали процесс обучения легким и динамичным. Читать целиком →
Директор по работе с персоналомЯ рекомендую консалтинговую фирму "ШАГ" для работы по оценке эффективности организации, разработке и внедрению программы развития для достижения лучшего положения организации. Читать целиком →
Вице-президент компании GTS CellularНезависимая позиция «ШАГа», удерживающего рамку стратегии CUSTIS и сохраняющего целостное восприятие нашей компании, позволила нам сделать уверенный шаг вперед в развитии и масштабировании своего бизнеса. Читать целиком →
Генеральный директор группы компанийПрогресс в организации работы управления Департамента налицо, за что мы крайне признательны Консалтинг-Центру. Несомненно, мы будем и впредь обращаться в «ШАГ» за помощью в подборе топ-менеджмента при возникновении такой необходимости. Читать целиком →
Генеральный УправляющийПрезидент «Гелиопарк Групп» рекомендует Консалтинг-Центр «ШАГ» в качестве партнера и помощника любой компании, которой необходимо совершить рывок в своем развитии. Читать целиком →
Президент «Гелиопарк Групп»Также хотел бы отметить, что за время сотрудничества с нашей компанией Консалтинг-Центр "ШАГ" не только зарекомендовал себя как высокопрофессиональная команда опытных специалистов, находящих эффективные пути решения задач, но и как люди, умеющие поддерживать теплые дружественные отношения. Читать целиком →
Генеральный менеджерМы бесконечно благодарны Консалтинг-Центру «ШАГ» за помощь и участие, мудрые советы и бесценный опыт! Нам совместными усилиями удалось сделать многое, целый жизненный этап остался позади. Мы начинаем следующий этап, на этот раз, самостоятельный, но, безусловно, не прощаемся, а всего лишь говорим «до свиданья!» Читать целиком →
Генеральный УправляющийПортал Ритейл.ру рекомендует консультантов ШАГа, как экспертов отрасли высочайшего класса. Читать целиком →
Руководитель проекта Retail.ruОтчет, представленный консалтинг-центром "Шаг", базируется на результатах, отражающих основные особенности положения дел в Концерне. Диагностика ключевых проблем и анализ тенденций организационного развития Концерна дали возможность руководству Концерна наметить основные стратегические этапы в реформировании и совершенствовании управленческих структур Концерна. Читать целиком →
Председатель Правления ЗАО «Концерн Вечерняя Москва»Руководство Компании "Рэнк Ксерокс' (СНГ)" благодарит Консультативную фирму "ШАГ" за высокое качество результатов работы по оценке потенциала сотрудников Компании. Читать целиком →
Генеральный директор Rank Xerox — СНГ.Оценивая совместную работу, хочется отметить высокую степень заинтересованности консультантов "ШАГа" в качественном выполнении поставленной задачи. Консультантов отличает гибкий подход к работе и учет специфики конкретного бизнеса. Они оперативно учитывали наши пожелания, были открыты к обсуждению проблем. Читать целиком →
Генеральный ДиректорЖелаем Вам и Вашей компании дальнейшего лидерства в сферах управленческого и корпоративного консультирования, а также системной реализации интересных проектов по формированию нового поколения консультантов. Читать целиком →
От имени консультантов нашей Компании благодарю Вас за подготовку старшего консультанта Зотовой Юлии в области организационного консультирования. Качество обучения проявилось в работе Зотовой в последнем проекте. Читать целиком →
Президент Консалтинговой компании «ЛАСПИ-ПЛЮС», доцент ф-та психологии МГУУправа Гагаринского района оценивает практическую полезность проведенной Консалтинг-Центром "ШАГ" работы и рекомендует к использованию опыт этой работы при реализации градостроительных проектов. Читать целиком →
Заместитель Главы УправыУправа района Лефортово высоко оценивает практическую пользу от проведенной Вашими специалистами работы. Материалы переданные в районную администрацию помогли нам при встречах с жителями. Читать целиком →
Глава УправыТеперь мы на деле знаем, что КЦ ШАГ заслуживает самых лучших рекомендаций и похвал. Читать целиком →
Директор по обучению и развитиюЧитайте также:
Стал ли покупатель меньше тратить на организацию праздника, и почему надувать шарики – выгодно, читайте в…
Инна Власова 8 июля 2016Отвечает Елена Теплова, эксперт компании SQI management Для успешности торговой точки необходимо сочетание…
Елена Теплова 9 сентября 2008Состояние рынка консалтинговых услуг в России Общая характеристика рынка Согласно исследованию…
Материал подготовлен Консалтинг-Центром "ШАГ" 20 июля 2006